Tilinpäätös: mitä se kertoo ja miten se tehdään
Tilinpäätös kokoaa tilikauden kirjanpidon ymmärrettäväksi kokonaisuudeksi. Tuloslaskelma näyttää, miten voitto tai tappio syntyi, tase kuvaa varat, velat ja oman pääoman tilinpäätöspäivänä, ja liitetiedot täydentävät lukuja.
Kirjanpito.io tukee tilinpäätöksen raportteja ja valmistelua: tuloslaskelma, tase ja tarkistuslistat syntyvät kirjauksista. Virallisen tilinpäätöksen laatiminen, allekirjoittaminen ja ilmoittaminen tehdään Kirjanpito.io:n ulkopuolella — yritys ja kirjanpitäjä viimeistelevät liitetiedot ja muut asiakirjat, huolehtivat allekirjoituksista ja toimittavat ilmoituksen PRH:n palvelussa.
Kehitysversio. Kirjanpito.io on kehitysvaiheessa eikä ole vielä käytettävissä tuotannossa. Emme lupaa valmistumispäiviä. Katso ajantasainen kehitystilanne Kehitys-sivulta.
Tilinpäätös lyhyesti
Kirjanpito kokoaa tilikauden liiketapahtumat: myynnit, ostot, palkat, maksut ja muut liiketapahtumat kirjataan tositteiden perusteella. Tilinpäätös tehdään tästä aineistosta tilikauden lopussa. Ennen laskelmia kirjanpito täsmäytetään ja sitä täydennetään tilinpäätöskirjauksilla, jotta tuotot ja kulut kuuluvat oikealle kaudelle ja omaisuus sekä velat on arvostettu oikein.
Tavallisen pienen osakeyhtiön tilinpäätöksen ydin on:
- tuloslaskelma, joka kuvaa tilikauden tuottoja, kuluja ja tuloksen muodostumista;
- tase, joka kuvaa yrityksen taloudellista asemaa tilinpäätöspäivänä;
- liitetiedot, jotka selittävät laskelmia ja kertovat vaaditut lisätiedot.
Rahoituslaskelma kuuluu tilinpäätökseen vain suuryrityksillä ja yleisen edun kannalta merkittävillä yhteisöillä. Toimintakertomus on tilinpäätöksestä erillinen asiakirja, eikä tavallisen pien- tai mikroyrityksen yleensä tarvitse laatia sitä. Yritysmuoto ja koko vaikuttavat yksityiskohtiin, joten lopullinen asiakirjakokonaisuus tarkistetaan aina yrityksen omien tietojen perusteella.
Miten tilinpäätös tehdään?
Tilinpäätös ei ala raportin tulostamisesta, vaan valmiista ja täsmäytetystä kirjanpidosta. Käytännön etenemisjärjestys on tämä:
- Rajaa tilikausi. Varmista alku- ja loppupäivä sekä se, että kaikki kaudelle kuuluvat tositteet ovat mukana.
- Täsmäytä kirjanpito. Vertaa pankki- ja kassatilejä, myyntisaamisia, ostovelkoja, lainoja, veroja ja palkkavelkoja ulkopuolisiin tositteisiin tai erittelyihin.
- Inventoi omaisuus ja velat. Tarkista esimerkiksi varasto, käyttöomaisuus, saamiset, velat ja mahdolliset arvonalentumiset.
- Tee tilinpäätöskirjaukset. Kirjaa muun muassa jaksotukset, poistot, varaston muutos ja verokirjaukset kirjanpitäjän määrittämillä summilla ja periaatteilla.
- Muodosta tuloslaskelma ja tase. Tarkista, että tuloslaskelman tulos vastaa taseeseen sisältyvää tilikauden tulosta ja että taseen vastaavaa ja vastattavaa ovat yhtä suuret.
- Laadi liitetiedot ja tarvittavat erittelyt. Liitetiedot kuuluvat tilinpäätökseen. Tase-erittelyt varmentavat taseen lukuja, mutta niitä ei ilmoiteta kaupparekisteriin.
- Päivää ja allekirjoita. Osakeyhtiössä tilinpäätöksen allekirjoittavat päätösvaltainen hallitus ja mahdollinen toimitusjohtaja.
- Vahvista ja ilmoita. Osakeyhtiön varsinainen yhtiökokous vahvistaa tilinpäätöksen ja päättää taseen osoittaman voiton käyttämisestä. Sen jälkeen ilmoitettavat asiakirjat toimitetaan kaupparekisteriin.
Yksityiskohtainen työlista löytyy sivulta Tilinpäätöksen valmistelu. Poistojen ja jaksotusten kirjaamista käsittelee Tilinpäätöskirjaukset.
Tuloslaskelmamalli: näin tilikauden tulos syntyy
Tuloslaskelma etenee tuotoista kuluihin. Seuraava pelkistetty malli havainnollistaa laskentaa; virallinen esitystapa määräytyy yritykseen sovellettavan kaavan mukaan.
| Tuloslaskelman erä | Euroa |
|---|---|
| Liikevaihto | 120 000 |
| Materiaalit ja palvelut | −30 000 |
| Henkilöstökulut | −42 000 |
| Liiketoiminnan muut kulut | −18 000 |
| Poistot | −6 000 |
| Liikevoitto | 24 000 |
| Rahoituskulut | −1 000 |
| Voitto ennen veroja | 23 000 |
| Esimerkin tuloverot | −4 600 |
| Tilikauden voitto | 18 400 |
Mikä on tilikauden tulos?
Tilikauden tulos on tuloslaskelman viimeinen voitto- tai tappioluku sen jälkeen, kun tilikaudelle kuuluvat tuotot, kulut, rahoituserät, tilinpäätössiirrot ja verot on otettu huomioon sovellettavan kaavan mukaisesti. Positiivinen tulos on voittoa ja negatiivinen tulos tappiota.
Tulos ei ole sama asia kuin pankkitilin muutos tai kassassa oleva raha. Esimerkiksi laskulla tehty myynti voi kasvattaa tulosta ennen kuin asiakas maksaa, lainan nosto kasvattaa pankkitiliä olematta tuottoa ja lainan lyhennys vähentää rahaa olematta kulua. Tulos ei myöskään ole automaattisesti osinkona jaettavissa oleva summa: osakeyhtiön yhtiökokous päättää voiton käyttämisestä, ja varojenjaossa on huomioitava osakeyhtiölain edellytykset sekä yhtiön maksukyky.
Mitä tilinpäätös kertoo?
Tilinpäätös antaa jäsennellyn kuvan menneestä tilikaudesta ja tilinpäätöspäivän tilanteesta:
- Kannattavuus: tuloslaskelmasta näet, riittivätkö tuotot kattamaan toiminnan kulut ja mistä voitto tai tappio syntyi.
- Taloudellinen asema: taseesta näet yrityksen varat, velat ja oman pääoman tilinpäätöspäivänä.
- Rahoituksen rakenne: tase auttaa arvioimaan, kuinka suuri osa toiminnasta on rahoitettu omalla pääomalla ja kuinka suuri osa veloilla.
- Lukujen tausta: liitetiedot selittävät laskentaperiaatteita, vastuita ja muita sellaisia seikkoja, joita pelkkä tuloslaskelma tai tase ei kerro.
- Kehitys: vertailutiedot auttavat näkemään, mihin suuntaan liikevaihto, kulut, tulos ja tase-erät ovat muuttuneet edellisestä tilikaudesta.
Tilinpäätös ei yksin ennusta tulevaa eikä kerro, onko yrityksen kassassa rahaa seuraavan laskun maksamiseen. Siksi sitä luetaan yhdessä ajantasaisen kirjanpidon, kassatilanteen ja tulevien sitoumusten kanssa. Katso myös miten tuloslaskelmaa ja tasetta luetaan.
Laatiminen, hyväksyminen ja ilmoittaminen ovat eri vaiheita
Pienen osakeyhtiön tavallisessa vuosirytmissä on kolme erillistä määräaikaa:
- Tilinpäätös laaditaan neljän kuukauden kuluessa tilikauden päättymisestä.
- Varsinainen yhtiökokous pidetään kuuden kuukauden kuluessa tilikauden päättymisestä. Kokous vahvistaa tilinpäätöksen ja päättää voiton käyttämisestä.
- Vahvistettu tilinpäätös ilmoitetaan kaupparekisteriin kahdeksan kuukauden kuluessa tilikauden päättymisestä. Osakeyhtiön ja osuuskunnan ilmoitusvelvollisuus koskee myös tilikautta, jolla toimintaa ei ole ollut.
Osakeyhtiön ja osuuskunnan veroilmoituksen määräaika on oma määräaikansa: veroilmoitus annetaan neljän kuukauden kuluessa sen kalenterikuukauden päättymisestä, jonka aikana tilikausi päättyi. Yritysmuoto, tilintarkastusvelvollisuus ja erityistilanteet voivat muuttaa työn kulkua tai asiakirjoja, joten tarkista oma tilanne kirjanpitäjän sekä PRH:n ja Verohallinnon ajantasaisista ohjeista.
Kirjanpito.io ja tilinpäätöksen valmistelu
Kirjanpito.io:n tuloslaskelma ja tase auttavat seuraamaan, miten kirjaukset vaikuttavat tulokseen ja taloudelliseen asemaan. Raportit perustuvat kirjanpitoon, joten poikkeava luku jäljitetään tositteelle ja korjataan kirjanpidossa ennen asiakirjojen viimeistelyä.
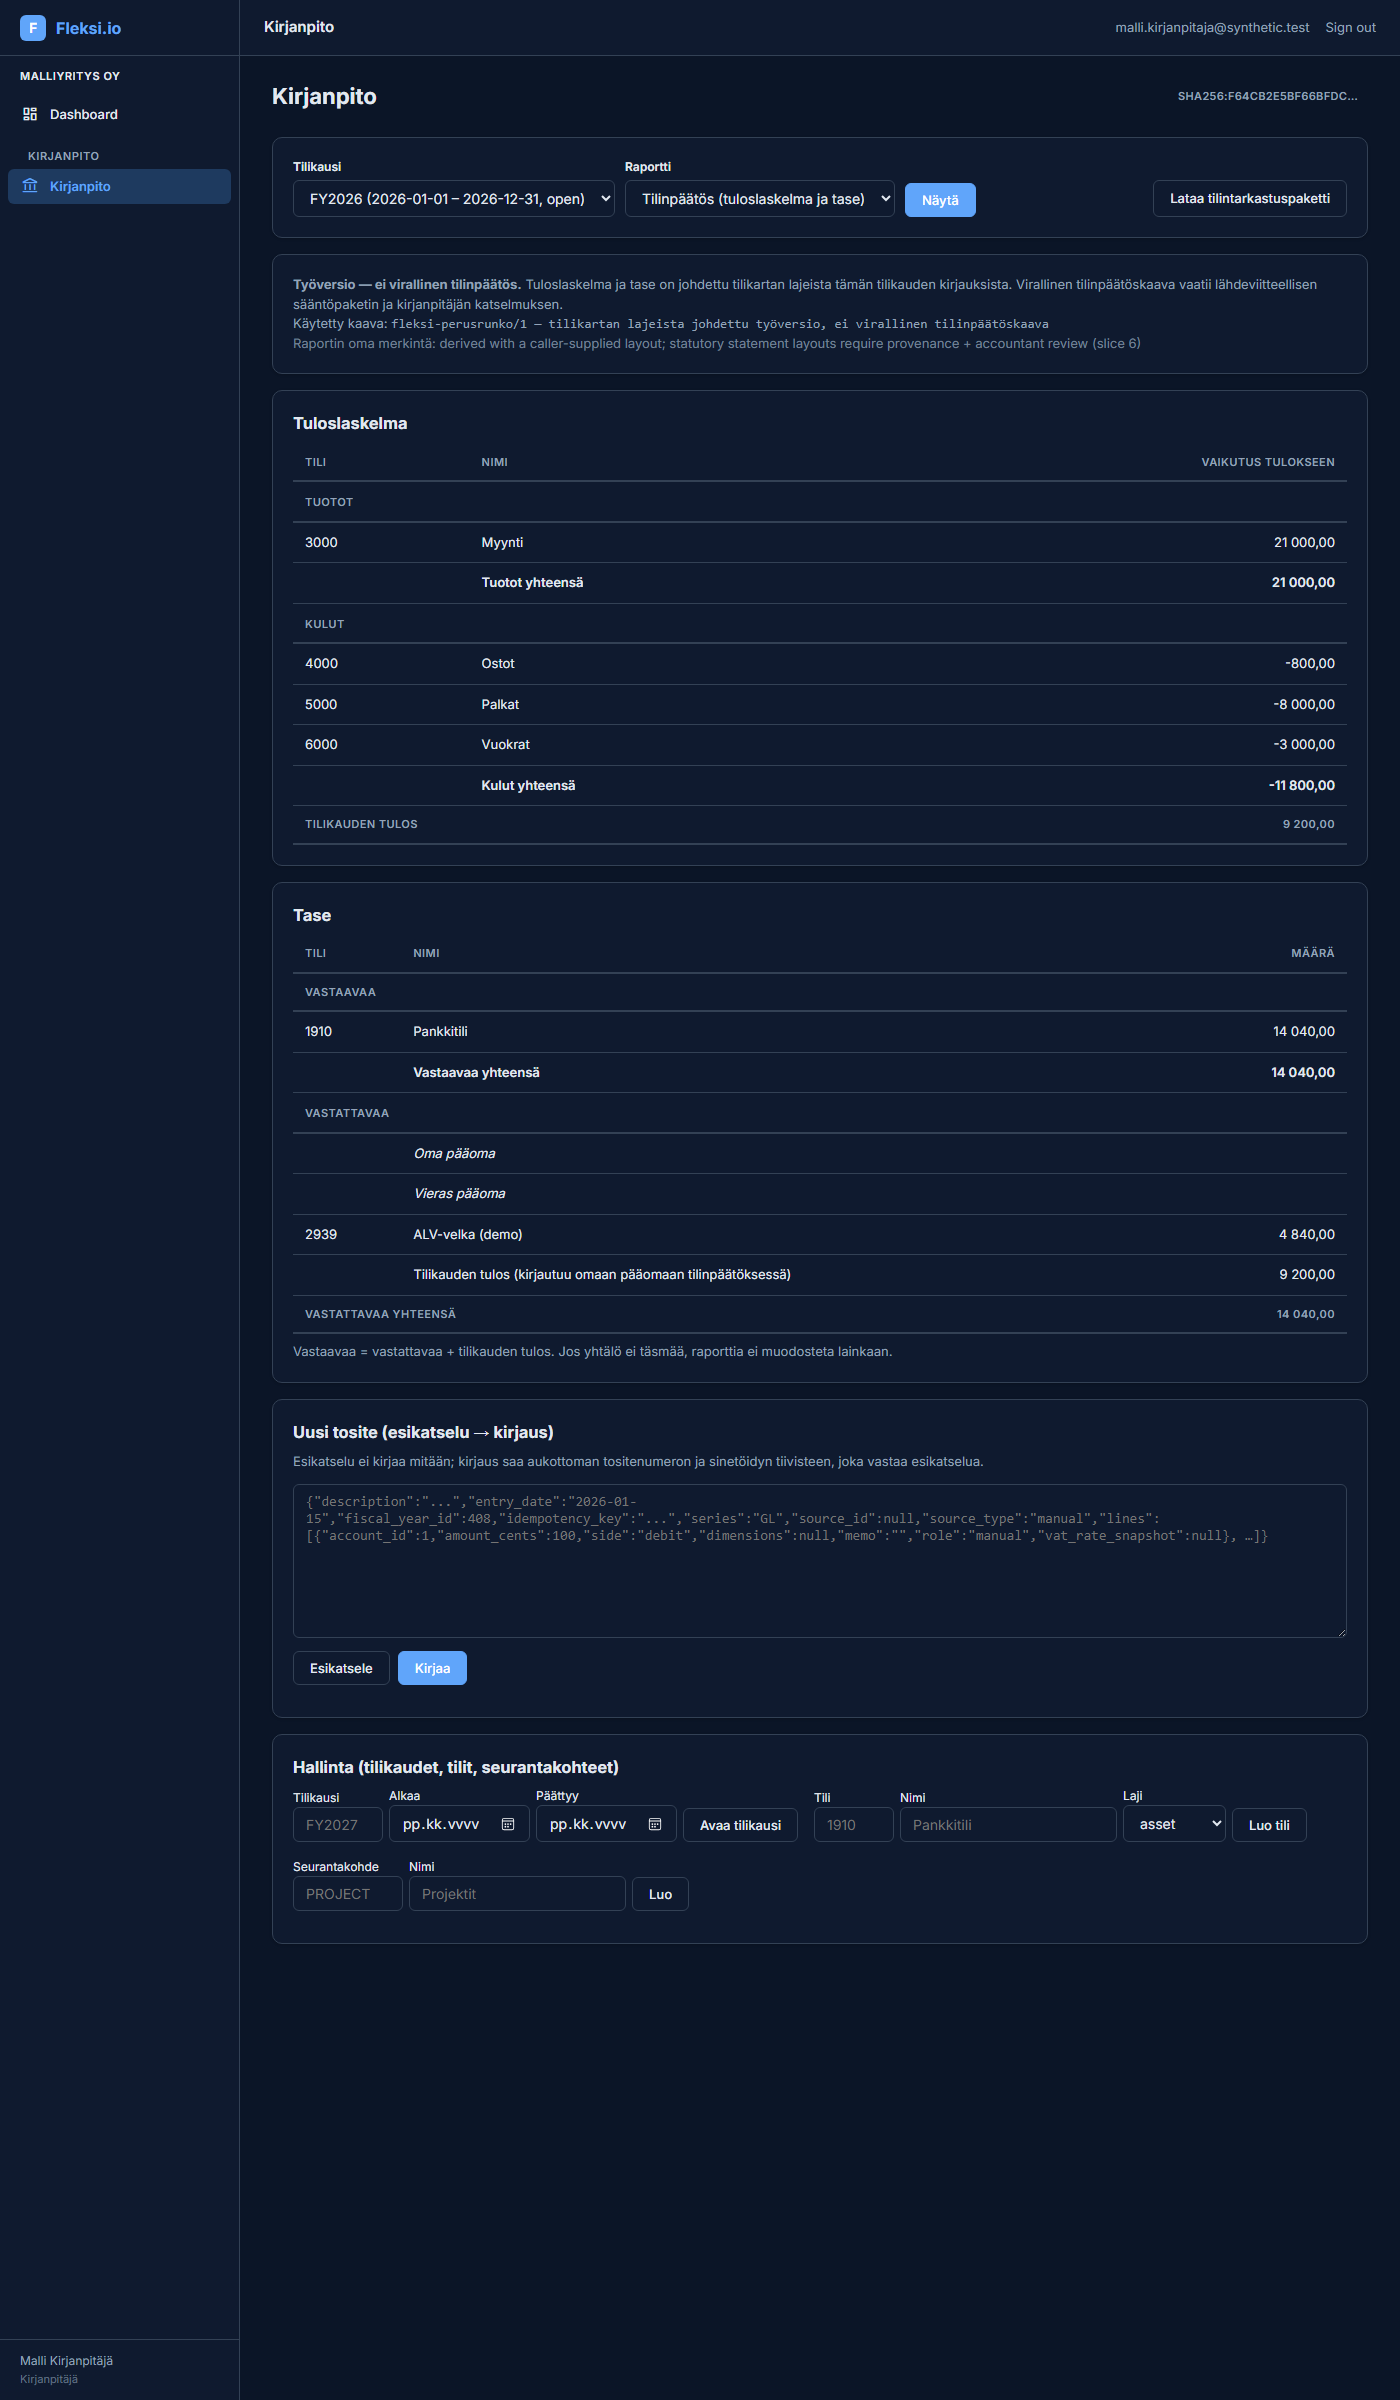
Kun luvut on tarkistettu, jatka sivulle Tilinpäätös asiakirjana. Tilikauden teknistä päättämistä ja uuden avaamista käsittelee Tilikauden päättäminen ja uuden avaaminen, ja säilyttämisen käytännöt löytyvät sivulta Arkistointi ja tilintarkastuspaketti.
Lue lisää aiheesta
Esimerkin luvut havainnollistavat tuloksen muodostumista eivätkä ole yrityskohtainen vero- tai kirjanpito-ohje. Tarkista omaan yritykseesi sovellettava tilinpäätöskaava, liitetiedot ja velvoitteet kirjanpitäjältä tai viranomaislähteestä.